同じ日経平均なのに、ドル建て先物はいつも少し高い — 「相関」を直接取引するクアントスプレッド入門
Ember 編集部 ・ 2026-07-25 ・ 約20分 ・ finance
本記事は情報提供・教育を目的としたものであり、特定の金融商品の取得・売買を推奨する投資助言ではありません。投資判断はご自身の責任で行ってください。
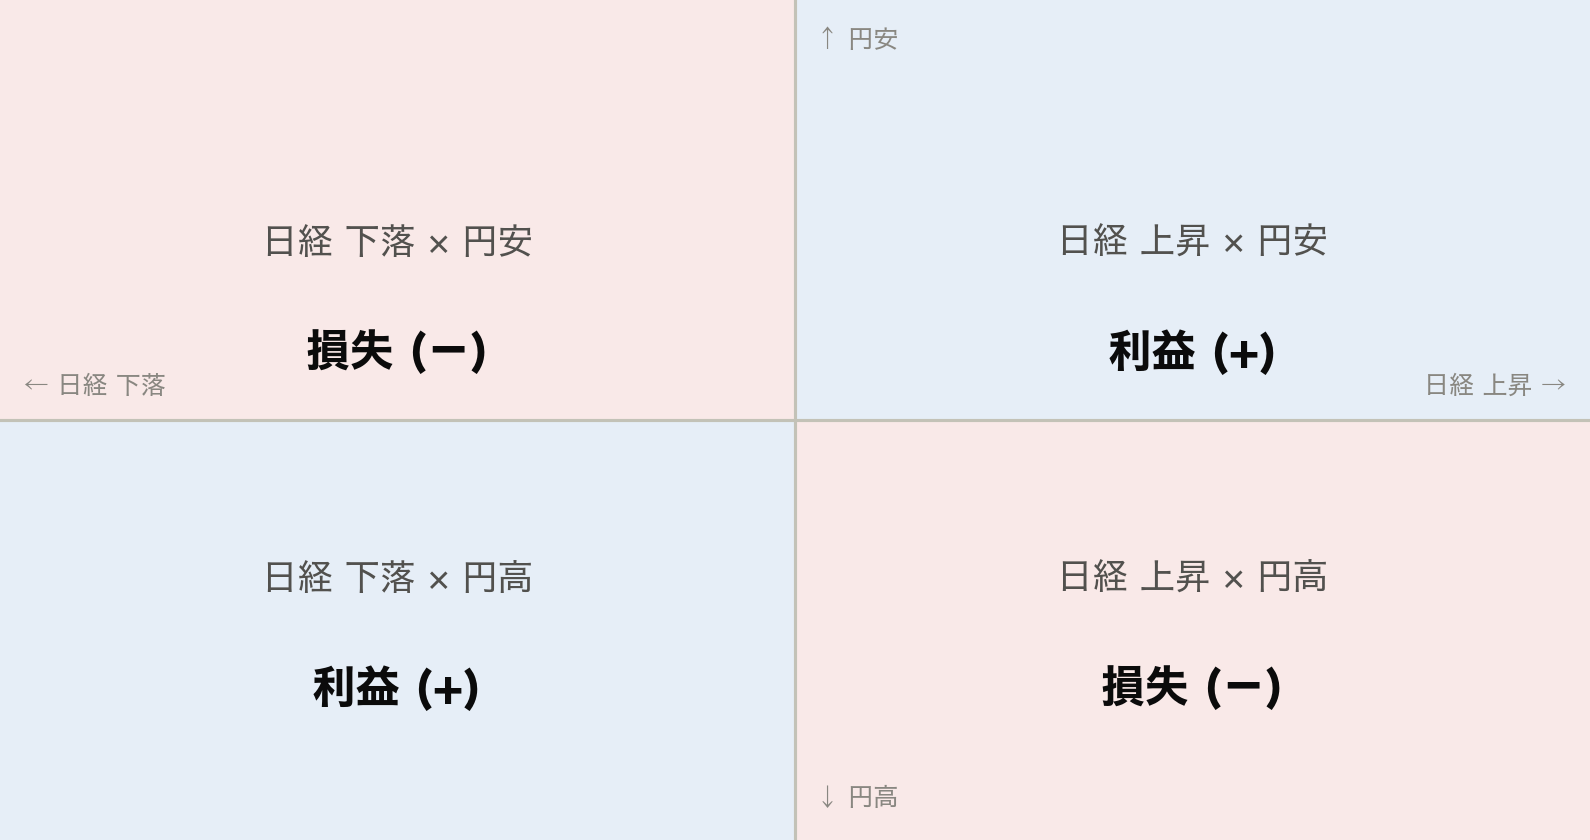
シカゴのCMEには、同じ日経平均株価を参照する先物が2つ並んで上場しています。ひとつは円建ての「NIY」、もうひとつはドル建ての「NKD」。参照する指数も、取引所も、限月も同じ。値動きも当然ほぼ同じです。 ところが2つの価格を重ねて拡大すると、奇妙なことに気づきます。 ドル建てのNKDは、円建てのNIYより、ほぼ常に少しだけ高い のです。 差は中央値でわずか+0.1%あまり。しかし直近2年の日次終値で数えると、 85%の日でドル建てが高い側 でした。これは誤差でも、需給の綾でもありません。「日米の金利差だろう」という直感も外れです — 後で見るとおり、金利の項は計算の途中できれいに消えてしまいます。消えずに残るのはただ一つ、 日経平均とドル円の相関 です。つまりこの価格差は、市場が値札を付けた<strong 「相関の値段」</strong そのものなのです。 この価格差のことを クアントスプレッド (quanto spread)と呼びます。本稿はこのスプレッドを入り口に、「株価の方向でも為替の方向でもなく、2つの資産の 連動の仕方 に賭ける」という少し不思議な取引の世界を、図を使いながら前提知識ゼロから追いかけます。読み終わる頃には、次の4つに自分の言葉で答えられるようになっているはずです。 1. なぜドル建てだけが高いのか 2. 「金利差では」という直感はなぜ外れるのか 3. この2つを売り買いすると、結局何に賭けたことになるのか 4. なぜ「上がっても下がっても儲かる」という宣伝文句をまず疑うべきなのか
1. 「外国の指数を買う」には3つのかたちがある クアントという聞き慣れない言葉は、実は身近な悩みの延長にあります。日本からS&P500を買うとき、あなたは株のリスクと一緒に、望んでもいないドル円のリスクを背負います。S&P500が5%上がっても、同じ期間に5%円高になれば損益はチャラ。この「為替をどうするか」に対する答えが3通りあり、その3つ目がクアントです。 現地建て — 損益はドルのまま受け取り、円に替えるタイミングは自分で決める。為替リスクをむき出しで持つ、いちばん素朴なかたち コンポ型 — 損益が決済のたびに「その時のスポットレート」で自動的に円換算される。円建てに見えますが、経済的には現地建てと同じ為替リスクが商品の中に内蔵されています クアント型 — <strong 「1ポイント=一定の円額」と建玉時に約束してしまう</strong かたち。指数が100ポイント上がれば、その間に為替がどこへ行こうと、決まった円額がもらえる。為替リスクが原理的に発生しません 冒頭のNKDはこの3つ目、「1ポイント=5ドル」と固定した ドル建てクアント です(NIYは1ポイント=500円の円建て)。米国の投資家から見ると、日経平均という円建ての指数を、為替リスクなしのドル固定で取引できる商品、ということになります。 実務上の落とし穴 — その「円建て指数」は本当にクアントか ここで実務上の注意をひとつ。国内ブローカーの「円建て海外指数CFD」の多くは、クアントではなく コンポ型 です。決済のたびにスポットで円換算しているなら、それは単なる現地建てポジション+為替エクスポージャーであり、この記事の議論は一切当てはまりません。判定基準はただ一つです。 損益の換算レートが「建玉時に固定」されているか、それとも「その都度のスポット」か 。 契約仕様書でここを確認せずに始めると、存在しないエッジを追いかけることになります。 2. なぜドル建てだけ高いのか — 金利が消えて、相関だけが残る では、為替リスクを消してくれるクアントの「お代」はいくらが適正なのでしょうか。 先物やフォワードの理論価格は、ふつう「今の価格に、満期までの金利と配当を織り込んだもの」です。円建てのNIYなら教科書どおりで、いまの日経平均の水準を $S 0$、円金利を $r$、日経平均の配当利回りを $q$、満期までの年数を $T$ として $F {\mathrm{NIY}} = S 0\, e^{(r q)T}$ となります。一方、ドル建てクアントのNKDには、これにもう一つ項が付きます。日経平均のボラティリティを $\sigma S$、ドル円のボラティリティを $\sigma Y$、両者の相関を $\rho$ とすると $F {\mathrm{NKD}} = S 0\, e^{(r q)T}\, e^{\rho\,\sigma S \sigma Y T}$ これが クアント調整 (quanto adjustment)です。導出は参考文献のHullに譲って、2つの比を取ってみると $\frac{F {\mathrm{NKD}}}{F {\mathrm{NIY}}} = e^{\rho\,\sigma S \sigma Y T}$ 金利も配当も完全に相殺され、残るのは相関の項だけ になりました。クアントスプレッドが「相関の値段」と呼ばれる理由がこれです。ボラティリティ2つは符号を持たないので、スプレッドの符号を決めるのは相関 $\rho$ ただ一つです。 直感 — なぜ「相関の分だけ」高くなるのか 数式の出どころは、NKDの売り手(マーケットメイカー)の苦労を想像すると腹に落ちます。売り手は日経平均の上昇リスクをヘッジするために円建ての日経(現物や円建て先物)を買いますが、ここに罠があります。 ヘッジすべき円建てエクスポージャーの大きさが、日経平均の水準そのものに比例して動く のです。 クアントという名前が quantity adjusting option(数量調整型オプション)の略であることが、すべてを説明しています。調整されるのは「数量」— つまり為替ヘッジの必要量です。建玉時に為替フォワードを1本張っても、日経が上がればヘッジは足りなくなり、下がれば余る。売り手は日経が動くたびに為替を売買して調整し続けるしかありません。そして日経とドル円に相関があると、この調整売買は 系統的に不利なレートで 執行されることになります — 日経が上がって円を売り増したい日には、ちょうど円安が進んでいる、という具合です。この「ヘッジの構造的な負け分」の期待値が $\rho\sigma S\sigma Y$ であり、売り手はそれを保険料として価格に上乗せします。 符号の確認 — だからドル建てが高い 日経平均とドル円は、歴史的に 正の相関 を持ってきました。円安の日に日経が上がる、あの見慣れた連動です。過去10年の週次変化で測ると相関はおおむね+0.2(第3節で実データを見ます)。$\rho 0$ なら $e^{\rho\sigma S\sigma Y T} 1$、すなわち $\rho 0 \implies F {\mathrm{NKD}} F {\mathrm{NIY}}$ ドル建てが恒常的に高い、という冒頭の観察と一致します。理論の符号と市場の観察が合う瞬間です。 数値感覚 大きさの感覚も持っておきましょう。$\sigma S = 20\%$、$\sigma Y = 10\%$、$\rho = 0.3$ とすると、$\rho\sigma S\sigma Y = 0.006$。つまり 年率でわずか0.6%程度 、残存3ヶ月の四半期限月なら0.15%ほどです。これは実測とよく符合します — 冒頭の図の下段、直近2年のNKD−NIYプレミアムの中央値は+0.11%でした。しかもよく見ると、プレミアムが限月交代のたびに跳ね上がり、満期に向かって縮んでいく「ノコギリ波」がうっすら見えます。式の $T$(残存期間)に比例する項が、そのままチャートに現れているわけです。小さい数字です。しかしゼロではなく、符号が安定していて、そして後述するとおり「取引で直接触れる」。この3点が、この小さな数字を面白くしています。 3. スプレッドの損益は「掛け算」でできている ここからが本題です。NKDとNIYを両建てにすると、何に賭けたことになるのでしょうか。 具体的に組んでみます。NKDは1ポイント5ドル、NIYは1ポイント500円。ドル円が150円のとき、 NKDを2枚買い、NIYを3枚売る とします。日経が1ポイント動いたときの感応度は、NKD側が $2 \times 5 = 10$ ドル(円換算1,500円)、NIY側が $3 \times 500 = 1{,}500$ 円。円換算でぴったり同額なので、建玉した瞬間のこのポジションは、日経が上がろうが下がろうが(そして為替が動かない限り)損益ゼロです。これを 為替中立に組む と言います。 ところが、日経とドル円が 両方 動くと損益が発生します。日経の変化幅を $\Delta S$、ドル円の変化幅を $\Delta Y$、そしてこのポジション全体の円建て損益を $\Pi$ と書くことにすると(枚数などの定数を除いて) $\Pi \;\propto\; \Delta S \times \Delta Y$ 2つの変化幅の積 、ただの掛け算です。数字で確かめます。日経が4万円から4.1万円(+1,000)、ドル円が150円から155円(+5円)なら、NKD側の利益は $2 \times 5 \times 1{,}000 = 10{,}000$ ドル、155円で円換算して155万円。NIY側の損失は $3 \times 500 \times 1{,}000 = 150$ 万円。差し引き<strong +5万円</strong 。逆に日経+1,000で円高(150→145円)なら<strong −5万円</strong 。日経−1,000と円高−5円なら、マイナス×マイナスで<strong +5万円</strong です。 この「掛け算の損益」構造には名前があって、デリバティブの言葉で クロスガンマ と呼びます。ここから、このポジションの性質がすべて導かれます。 1. 方向への賭けではない 。日経単独がどこへ行こうと、ドル円単独がどこへ行こうと、片方だけなら損益はゼロ。効くのは「同じ向きに動いたか、逆向きに動いたか」だけ 2. 賭けているのは相関そのもの 。NKD買い/NIY売りは「日経とドル円は同じ向きに動く」— つまり伝統的な円安連動の継続に賭ける形。逆向きの両建てなら、連動の崩れに賭ける形 3. 期待損益は $\rho\,\sigma S \sigma Y$ に比例する 。掛け算 $\Delta S \Delta Y$ の平均は、統計の言葉でいう共分散だからです 3つ目は実データで確かめられます。過去10年の日経平均とドル円の週次変化を並べると、同じ向きに動いた週(掛け算がプラスの週)は59%、逆向きの週は41%でした。 6対4の、地味な偏りです。しかしこの偏りを毎週積み上げたものが、まさに第2節のクアント調整 $\rho\sigma S\sigma Y$ に他なりません。そして思い出してください — NKDはその期待値の分だけ 最初から高く 売られています。つまりこの取引の本当の損益は、 $\text{損益} \;\approx\; \underbrace{\text{実現した共分散}} {\text{実際にどれだけ連動したか}} \; \; \underbrace{\text{インプライド共分散}} {\text{買値に織り込まれていた連動}}$ オプションで「実現ボラ − インプライドボラ」を取りに行くボラティリティ取引と、完全に同じ構図です。対象がボラティリティではなく 共分散 になっただけ。「インプライドより実際の連動が強ければ勝ち、弱ければ負け」— クアントスプレッドの本質は、この1行に尽きます。 4. 市場の「相関の予想」を読み出す — インプライド相関 第2節の式を逆向きに使うと、面白い読み物が手に入ります。2つの先物価格の比から、市場が織り込んでいる相関を逆算できるのです。 $\rho {\mathrm{implied}} = \frac{\ln(F {\mathrm{NKD}} / F {\mathrm{NIY}})}{\sigma S \sigma Y T}$ 計算はこれだけです。2026年7月24日の実際の終値でやってみましょう。 ポイントは、$\sigma S$ と $\sigma Y$ に オプション市場のインプライドボラ を入れることです(上の20%・10%は説明用の仮置きです — 実際に使うときは、必ずその時点のオプション市場から取ってください)。すると分子(先物価格の比)も分母(ボラ2つ)もすべて市場価格から取った量になり、$\rho {\mathrm{implied}}$ は「いま市場が取引している相関の予想値」として読めます。CMEの解説資料も、インプライド相関をほぼこの形(プレミアムの大きさとボラの比)で定義しています。 これを何と比べるか。オプションのボラ取引で「インプライドボラ対実現ボラ」を見るのと同じ発想で、 過去の実現相関(60日、120日、1年) レジーム別の実現相関(リスクオフ局面、金融緩和局面) ボラティリティ水準で条件付けた相関 と並べます。 インプライドが実現に対してどちら側に、どれだけ乖離しているか 。それがこの市場の「割高・割安」であり、シグナルの候補になります。 そして実は、いままさにその乖離が観測できます。上の計算が示したインプライド相関はおおむね+0.3〜0.4。一方、実現相関の側を実データで測ると、様子がまったく違うのです。 過去10年の実現相関(52週ローリング)は+0.6から−0.3まで大きく揺れ、直近はほぼゼロ近辺まで沈んでいます。それでも冒頭で見たとおり、NKDのプレミアム — 市場が織り込む相関 — は正のまま保たれている。 インプライドは正、実現はほぼゼロ 。教科書的に言えば「相関が割高」に見える状態です。ただし、これを「歪みだから売り」と即断してよいかは別の問題で、それが次の2つの節の主題になります。 ひとつ注意を。この逆算は $\sigma S \sigma Y$ で 割り算 をしているので、ボラの入力誤差がそのまま相関の推定誤差になります。満期の合っていないボラを使う、古い数字を使い回す — それだけで小数点1桁目が平気で動きます。インプライド相関の時系列を眺めるときは、「相関が動いたのか、ボラの入力がずれたのか」を常に疑ってください。 5. 持ちっぱなしでは終わらない — リバランスというガンマ・トレーディング 第3節で「為替中立に組む」と言いましたが、あの等式は建玉した瞬間にしか成立していません。ドル円が動けば、NKD側の損益を円に直す係数(その時々のドル円レート)が変わり、中立が崩れます。さらに先物は日々値洗いされ、NKDの損益はドルで、NIYの損益は円で積み上がっていく。この崩れを直すために枚数や為替を調整する作業がリバランスで、これは オプションのデルタヘッジと数学的に同じ操作 です。 そしてデルタヘッジがそうであるように、リバランスの頻度はポジションの性格を変えます。 リバランスの頻度 何が起きるか 高頻度 実現共分散をきれいに拾う。そのぶん取引コストがかさむ。行って来いのレンジ相場向き 低頻度 経路依存性が強まる。トレンドが続く局面では利益が伸びる しない 満期一括の「掛け算」勝負。パス依存性が最大 どれが正解というものではありません。高頻度に寄せるほど「統計的にきれいな共分散取引」に、放置に寄せるほど「一発の連動イベント待ち」に近づく、というトレードオフです。この構造を暗号資産市場で取引していた実践者が「リバランスは細かくやりすぎるな」と述べていたのは、ボラが極端に高く取引コストも高い市場での経験則としては筋が通っています。あなたの市場ではあなたの市場のコストで、この表を埋め直す必要があります。 6. あなたは保険会社か、加入者か — 相関リスクプレミアム ここまでで「何に賭けているのか」は明確になりました。最後の、そして実はいちばん大事な問いはこれです — その賭けの期待値は、どちら側に傾いているのか 。 エクイティ市場には、はっきりした実証結果があります。 オプション市場が織り込むインプライド相関は、その後に実現する相関を恒常的に上回る のです。代表的な研究(Driessen–Maenhout–Vilkov, 2009)では、S&P500のインプライド相関の平均39.5%に対して実現相関は32.5%、ダウ30構成銘柄では46.0%対35.5%という乖離が報告されました。 この恒常的な乖離は 相関リスクプレミアム と呼ばれます。存在の理屈は保険と同じです。相関が跳ね上がるのは、決まって市場全体が同時に崩れる局面 — 分散投資が効かなくなり、誰もが守りを欲しがる瞬間です。その瞬間に払ってくれる商品(相関ロング)は保険であり、保険には元来、期待値マイナスの保険料が乗ります。含意は単純です。 相関ショート側 は、平均的にプラスのキャリーを受け取る保険会社。ただしマクロショックですべてが同方向に動く日、左テールを一身に浴びる 相関ロング側 は、平均的に保険料を払い続ける加入者。報われるのはテールが来た日だけ 第4節で観測した「インプライドは+0.3〜0.4、実現はほぼゼロ」という現在の乖離も、この構図のひとつの断面と読むのが自然でしょう。あの差は放置されたバグではなく、誰かが受け取っている保険料かもしれない、ということです。 だから、クアントスプレッドに限らず相関がらみの取引を検討するときは、 自分がどちら側に立つのかを最初に確定させる こと。とりわけ「上がっても下がっても儲かる」という説明に惹かれたときは要注意です。その言葉自体は嘘ではありません — 第3節で見たとおり、掛け算のポジションは両方向の同時変動で利益が出ます。しかしそれはほぼ間違いなく相関ロング、つまり 保険料を払う側 であり、費用の話を省いた宣伝文句です。タダで両取りできる構造は、この市場のどこにもありません。 もうひとつ現実的な注意を。NIYとNKDのスプレッドは、CMEでプロのデスクが常時値付けしている場所です。板の間の素朴な鞘取りが個人に残されている、という類の話ではありません。この記事で紹介した枠組みの実践的な価値は、「どの市場でも通用する構造の読み方」— 次の節がその実例です — と、インプライド対実現の 恒常的な乖離 をリスクプレミアムとして意識的に取りに行く(あるいは意識的に払う)判断にあります。 7. 教科書が現実になった場所 — 暗号資産のクアント この構造が広く知られるきっかけは、実は株式市場ではなく暗号資産市場でした。BitMEXのETHUSD無期限スワップは、<strong 原資産がETH/USDでありながら、証拠金と損益がBTC建て(1ポイント=固定BTC)</strong という、教科書に載せたいほど純粋なクアント商品です。 これに対して現物ETHをショートして為替中立(この場合は「通貨」がBTC)に組むと、第3節とまったく同じクロスガンマが残ります。 $\Pi \;\propto\; \Delta(\mathrm{ETH}) \times \Delta(\mathrm{BTC})$ ETHとBTCは高い正の相関(おおむね0.8前後)で動くため、このポジションは掛け算がプラスになる日が圧倒的に多い 相関ロング です。上がっても下がっても利益が出る — そして案の定、その対価があります。無期限スワップなのでクアント調整は先物プレミアムではなく ファンディングレート として現れ、ポジション保有者はこれを払い続けます。オプションでいう保険料に相当するわけです。 面白いのはここからです。2018年頃のこの市場は未成熟で、ファンディングがクアント調整を正しく織り込んでいませんでした。つまり教科書どおりの構造が、保険料を十分取られないまま転がっていた。当時これに気づいた実践者は、理論値と市場価格の差をほぼそのまま超過収益にできました。そして数年のうちに、値付けが賢くなり、この歪みは消えました。 物語には続きがあります。値付けを学んだ後のこの市場では、今度は 反対側 が商売になりました。2024年には、同じ構造をファンディングの受け取り側から運用する — クアント無期限スワップをショートし、現物ロングでヘッジして、共分散ぶんを払いながら日々のファンディングを受け取る — 低ボラティリティ戦略の検証研究が出ています(参考文献7)。つまり2018年と2024年は、 同じスプレッドの両側の物語 です。初期は保険料が安すぎて、払う側(相関ロング)が勝った。市場が値付けを学ぶと、保険料が共分散コストを上回る水準で安定し、受け取る側(相関ショート)がキャリーを稼ぐ構図に変わった。第6節の「あなたは保険会社か、加入者か」という問いの正解が、市場の成熟とともに入れ替わったわけです。 教訓として、これ以上の教材はないと思います。 エッジは構造そのものにあるのではなく、「構造がまだ値付けされていない市場」にだけ落ちている 。同じクアントでも、CMEでは値付け済みの保険料であり、2018年のBitMEXではフリーランチでした。構造を学ぶ価値は、次にどこかで「値付けされていないクアント」に出会ったとき、それと気づけることにあります。 8. まとめ — 新しい市場で検討するときのチェックリスト 本稿の要点は3行に畳めます。 1. クアントとは「損益の換算レートを建玉時に固定した」商品であり、その理論価格には $\rho\sigma S\sigma Y$ という相関の項が乗る(金利差は消える) 2. クアントと現地建てを為替中立に両建てすると、損益が「2つの変化幅の掛け算」になり、相関(正確には共分散)への純粋な賭けが取り出せる 3. その賭けには相関リスクプレミアムという恒常的な傾きがあり、自分が保険料を払う側か受け取る側かの自覚がすべてに優先する 最後に、新しい市場でクアント的な構造を見つけたときに、順に確認すべきことを置いておきます。 1. その商品は本当にクアントか(損益の換算レートは 固定 か、スポットか) 2. 対になる現地建て(またはコンポ)の商品が、流動性のある形で存在するか 3. 最小取引単位の制約の下で、現実的な枚数比の為替中立が組めるか 4. インプライド相関を逆算したか(ボラはどの市場の、どの満期の数字か) 5. 実現相関との乖離は、レジームをまたいで安定しているか 6. 自分は相関ロングかショートか。テールの日に何が起きるポジションか 7. リバランスの方針と、その取引コストを見積もったか 8. 商品2つ分のスプレッドコスト+リバランスコストを引いても、期待値が残るか 方向を当てる必要のない取引は、たしかに存在します。ただしそれは「予想が要らない取引」ではなく、 予想の対象が価格から相関に変わる取引 です。そして相関の市場には相関の市場の、値付けの巧者が先に座っています。その席の場所を知ってから座るかどうか決める — 本稿がその地図になれば幸いです。 参考文献 1. John C. Hull, Options, Futures, and Other Derivatives — クアント調整の標準的な導出(Quantos の節)。第2節の式の出どころはここです 2. CME Group「Nikkei 225 Spread Opportunities」および関連解説 — NIY/NKDの契約仕様と枚数比・執行の具体論。インプライド相関を「プレミアムとボラの比」として定義しているのもこの資料 3. Driessen, Maenhout & Vilkov「The Price of Correlation Risk: Evidence from Equity Options」 ( Journal of Finance , 2009) — 相関リスクプレミアムの実証的基礎。第6節の数字の出典 4. Augustin, Chernov & Song「Sovereign Credit Risk and Exchange Rates: Evidence from CDS Quanto Spreads」 ( Journal of Financial Economics , 2020) — クアントスプレッドから相関構造を逆算する方法論の、最も洗練された応用例。国債CDSのクアントから「デフォルトと通貨切り下げの連動」を抽出しています 5. Ter Avanesov & Meissner (arXiv:2411.16617) — 確率的相関の下でのクアント価格付けと、相関感応度(Cora / Gora)。相関を定数扱いから解放したくなった段階でどうぞ 6. Ackerer, Hugonnier & Jermann「Perpetual Futures Pricing」 (NBER Working Paper 32936 / Mathematical Finance , 2026) — 無期限スワップの価格理論の本命。ベーシスが恒常的にゼロになるファンディング仕様をリニア型・インバース型について特定し、クアント型については連続時間での先物価格の一般式と、Black–Scholes設定でのコンベキシティ調整の閉形式解を導出しています。リニア・インバースと違い、クアントでは為替過程を特定しない限り価格の明示式が得られない、という点も明記されており、第7節の「ファンディングがクアント調整を織り込んでいるか」を定量的に検証する土台になります 7. 「A Low Volatility Strategy based on Hedging a Quanto Perpetual Swap on BitMEX」 (IEEE ICBC 2024) — クアント無期限スワップと現物ポジションを組み合わせてファンディング機構から収益を得る戦略を提示し、原資産のロングオンリー投資と比較した研究。第7節と同じ構造を、ファンディングの<strong 受け取り側(相関ショート側)</strong から運用した査読系のフォローアップです。賭けの向きは第7節の例と逆であることに注意してください 本文の実データ図版(価格・プレミアム・相関)は、Yahoo Financeの日次終値(NKD=F / NIY=F / ^N225 / JPY=X、2016年7月〜2026年7月)から作成しました。日経平均とドル円は終値の時刻が日米でずれるため、相関の測定は週次変化で行っています。 関連記事 「期待値がありそうに見える」と「検証に耐える」の距離については、姉妹連載もどうぞ。 バックテストは嘘をつく — ルックアヘッド・多重検定・コストモデルの三大穴(連載「アルファ以前」第1回) シャープレシオの統計学 — その数字は偶然と区別できるか