それでも為替に歪みが残る理由 — 「誰の損で儲けるのか」に答えられる市場
Ember 編集部 ・ 2026-07-21 ・ 約7分 ・ finance
本記事は情報提供・教育を目的としたものであり、特定の金融商品の取得・売買を推奨する投資助言ではありません。投資判断はご自身の責任で行ってください。
この連載はここまで、破壊しかしていません。目視のパターン認識は錯覚と区別できない(第1回)。反証できない手法は間違いですらない(第2回)。バックテストの大半はシャッフルに勝てない(第3回)。勝って見えるものの多くは選択バイアスの産物(第4回)。 なら、結論は「市場はランダム、全員インデックスを買って寝ろ」でしょうか。 違います。最終回はこの連載で唯一の建設パートです。 為替市場には、統計的に確認され、理屈で説明でき、20年の追試を生き延びた歪みが実在します 。そしてなぜ実在するのかの説明は、意外なことに、効率的市場仮説の「敗北」からではなく、その 論理的な自己矛盾 から出発するのがいちばん綺麗です。
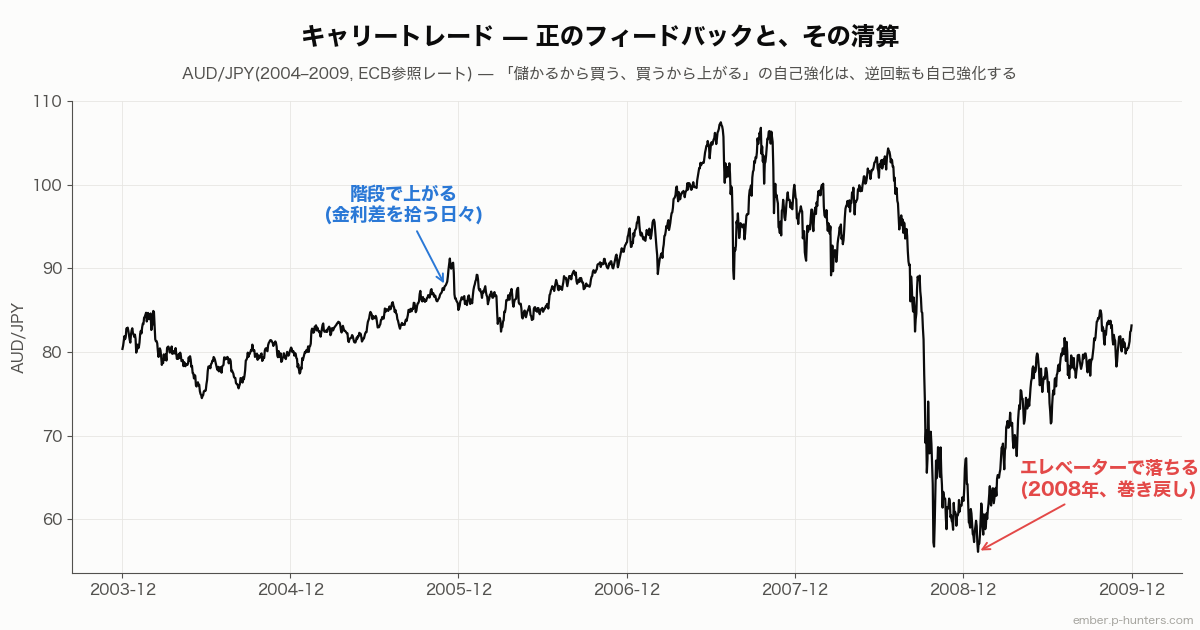
1. 効率的市場のパラドックス — 全員が諦めると、市場は非効率になる 効率的市場仮説(EMH)の主張はこうです。公開情報はすべて即座に価格に織り込まれる。ゆえに過去の価格から未来は予測できず、テクニカル分析は定義により無力である、と。 この理屈には有名な穴があります。グロスマンとスティグリッツが1980年に指摘した情報パラドックスです。 価格が完全に効率的なら、情報収集は報われない。報われないなら、誰も情報収集しない。誰も情報収集しなければ、価格に情報を織り込む主体が消えて、市場は効率的でいられなくなる 。つまり「完全に効率的な市場」は自己矛盾していて、均衡としては、 情報収集者がコストに見合う報酬をちょうど回収できる程度の非効率 が常に残っていなければならない。 市場の効率性は「定理」ではなく、 裁定という労働の成果物 です。誰かが毎日働いて歪みを潰すから、価格はだいたい正しい。そして労働には賃金が要る。歪みが残る場所とは、賃金の出どころ — 合理的価格からのズレを作り続ける参加者 — がいる場所です。 そこで、こう問うことにします。あらゆる戦略評価で最初に発すべき問いです。 「その利益は、誰の損から来るのか。」 株式市場でこの問いに答えるのは、実はかなり難しい。あなたの取引相手は、たいていあなたより情報も執行も速いプロだからです。ところが為替市場は、この問いに 具体名で答えられる、珍しい市場 です。 2. 為替市場の特殊性 — 利益を目的としない巨大参加者 為替市場の1日の出来高は数兆ドル。その中には、 そもそも利益最大化のために売買していない 参加者が、桁違いの規模で存在します。 中央銀行・通貨当局 — 介入は「安く買って高く売る」ためではなく、レートを動かす(または動きを止める)ために行われます。外貨準備の運用も収益最優先ではありません。市場最大級の参加者が、明示的に非営利的な目的関数で執行している 実需筋(輸出入企業) — トヨタがドルを売るのは、ドルが割高だと考えるからではなく、四半期の決済がそこにあるからです。レートの予測とは無関係な、巨大で持続的なフロー 機械的なリバランス・ヘッジフロー — 年金・保険のヘッジ比率調整、投信の設定解約に伴う両替。これもレート観に基づかない ポーカーに例えるなら、為替のテーブルには 勝つ気のないプレイヤーが常に着席している 。グロスマン=スティグリッツの論理で言えば、情報収集者への「賃金の原資」が構造的に供給され続けているということです。テクニカル分析(広く、価格系列からの予測全般)が為替で最も長く学術的な支持を得てきた — トレンドフォローの有効性の実証研究は昔から株より為替・商品に偏っています — のは、偶然ではありません。 3. ケーススタディ: キャリートレード — 歪みの解剖標本 「歪みが理屈ごと存在する」例として最良の教材が、キャリートレードです。 金利平価の理論では、高金利通貨は金利差の分だけ将来減価して、金利差の利益を相殺するはずです。現実には、高金利通貨は平均的には そこまで減価しません 。金利差を拾い続けるキャリー戦略は、数十年スパンでプラスの期待値を持ってきました。これは為替論で最も頑健なアノマリーのひとつで、フォワードプレミアム・パズルという名前までついています。 なぜ存在できるのか。答えはリターンの 形 にあります。 上は豪ドル円(2004〜2009年、ECB参照レート)。2004〜2007年、日豪金利差を拾うキャリーの蜜月で、レートは階段を上るようにじりじり上昇します。儲かるから買う、買うから上がる、上がるからさらに買う — 正のフィードバックです。そして2008年、その全部が一斉に逆回転して、4年分の上昇が数カ月で消えました。 階段で上がって、エレベーターで落ちる 。 つまりキャリーの利益は、タダ飯ではなく 保険料 です。平時に少しずつ受け取り、危機に一括で支払う。歪んだ(左に長い尾を持つ)リターン分布を引き受けることへの対価であり、危機のときに困る側 — 資金繰りのために安全通貨を買い戻さねばならない参加者 — から、平時に保険料を徴収する構造です。「誰の損で儲けるのか」に、リスク移転という形で答えがある。だからこの歪みは、公表されて何十年経っても消えません。 消えない歪みは、誰かが合理的な理由で対価を払い続けている歪みだけ です。 ちなみに第1回のクイズの正解チャート(2024年のドル円)の後半の崖も、円キャリーの巻き戻しでした。同じ映画は、規模を変えて何度でも上映されます。 4. トレンドはなぜ存在しうるか — 過小反応という構造 もうひとつの頑健な歪みが、モメンタム(トレンド)です。存在しうる理屈は、情報の織り込みの 速度 にあります。 効率的市場では、ニュースは一瞬で価格に飛び移ります(灰色の点線)。現実の市場は2通りにズレます。 過小反応 — じわじわとしか織り込まれず、その「じわじわ」がトレンドとして観測される(青)。 過剰反応 — 行きすぎてから戻り、その戻りがリバーサルとして観測される(赤)。テクニカル分析が機能しうる場所は、原理的に、 この2本の線と点線のズレの中にしかありません 。 そして為替には、過小反応を 制度的に 生む装置があります。中央銀行です。政策金利は0.25%刻みで、数年がかりのサイクルとして、方向を予告しながら動きます。世界最大の価格決定主体が「一気に動かない」ことを公約している市場では、金利差というファンダメンタルズ自体がトレンドを持ち、為替レートの織り込みも引き延ばされます。介入がレートの変化を平滑化する(スムージング)ことも同じ方向に働きます。トレンドフォローの利益が株より為替で確認されやすいことの、これが理屈側の裏付けです。 行動ファイナンスはこの図式に人間側の根拠を足します。アンカリング(直近の高値・購入価格への固着)、保守性(信念の更新が遅い)、群れ行動。デビッド・アロンソンが『テクニカル分析の迷信』の最終盤をこの理論群に割いたのは、連載を通して見てきた彼の懐疑主義と何も矛盾しません。むしろ逆で、 「なぜ機能しうるのか」の理論を持たない戦略は、バックテストがどれだけ良くても採用に値しない — 理論は、第4回のデータマイニングの毒に対する最後の解毒剤だからです。偶然に掘り当てた歪みは説明できませんが、本物の歪みには受益者と負担者がいます。 5. 20年後の答え合わせ、そして5つの問い アロンソンの本は2006年の本です。その後の20年は、彼の枠組みにとってほぼ全面勝訴でした。行動ファイナンスの理論家シラーと、EMHの父ファーマが 同じ年に ノーベル賞を受けるという出来事(2013年)まで含めて、です。市場は「効率的か非効率か」の二択ではなく、 裁定の労働力が需給する動的な状態 — 効率性は変数である、という見方(ローの適応的市場仮説)が主流になりました。アノマリーは論文公表後に平均して数割減衰することも定量的に確認されています。歪みは実在し、発見されると食い尽くされ、構造的な対価のあるものだけが残る。この生態系の描像は、本書の懐疑主義と行動ファイナンス擁護をそのまま統合したものです。 連載を締めるにあたって、この5回ぶんを、戦略・手法・情報商材・自分のアイデアに向ける 5つの問い に圧縮しておきます。 1. それはプログラムに書けるか 。書けないなら検証不能で、有効性の主張は信仰である(第2回) 2. 予測には無効化ライン・目標・期限があるか 。なければ外れを確定できず、成績は集計不能(第2回) 3. シャッフルに勝てるか 。帰無分布の中の位置を見る。目視の納得は証拠ではない(第1回・第3回) 4. 何個試したうちの1位か 。試行数を聞くまで、成績の数字に意味はない(第4回) 5. 誰の損で儲けるのか 。対価の構造を説明できない歪みは、発見された瞬間から消えていく(本稿) 5つ全部に答えられる戦略は、ほとんど存在しません。それが正常です。答えられないものを次々に捨てられること — 退屈で、成績を悪く見せる方向にしか働かない規律 — が、この分野における「実力」のほぼすべてだからです。テクニカル分析は迷信か科学か。アロンソンの答えは「検証を拒む限り迷信であり、検証に服するなら科学になれる」でした。20年分のデータを足して、私たちも同じ結論に着地します。 連載「迷信の解剖」 (全5回・完) — デビッド・アロンソン『テクニカル分析の迷信』(パンローリング)を、20年後の視点とFXの実データで再検証するシリーズでした。 第1回: あなたはコイン投げとドル円を見分けられない 第2回: 未来が決まってから、パターンの名前が決まる 第3回: そのバックテスト、シャッフルに勝てますか 第4回: 実力ゼロの戦略200個から「聖杯」が生まれる 第5回(本稿): それでも為替に歪みが残る理由 検証の規律を実務レベルで掘るなら姉妹連載「アルファ以前」へ。「評価」という営みそのものについては「評価の科学」へ。