リターンではなく、ウェイトを予測する — モーメントの非対称性【通貨バスケットの数学 #9】
Ember 編集部 ・ 2026-07-31 ・ 約4分 ・ finance
本記事は情報提供・教育を目的としたものであり、特定の金融商品の取得・売買を推奨する投資助言ではありません。投資判断はご自身の責任で行ってください。
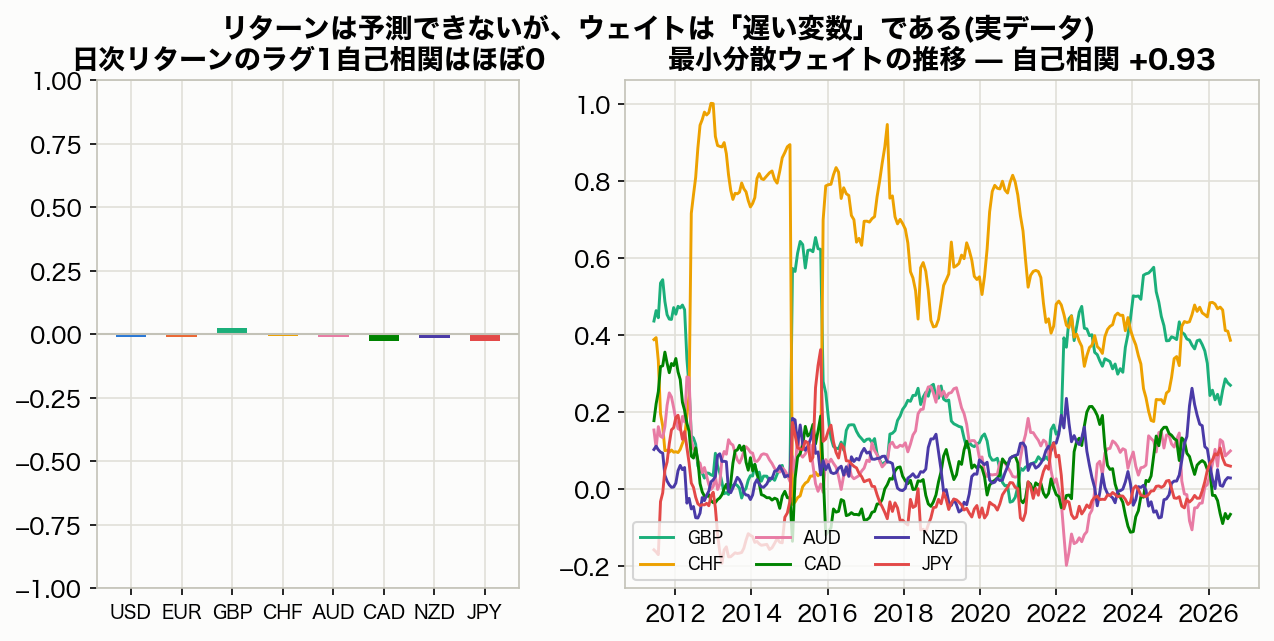
発展編もここまでで、リターンの予測がいかに手強いかを繰り返し見てきました。今回は、視点を90度回します。 「リターンの予測は困難だ。なら、 予測のターゲットをリターンではなく、最適なウェイトwそのもの にしたらどうか?」 一見、言葉遊びに聞こえるかもしれません。しかしこの転換は、現代ポートフォリオ研究が実際にたどった主流の転換そのものです。成立する理由もはっきりしています。 モーメントの予測可能性の非対称性 ——1次モーメント(平均リターン)はほぼ予測不能なのに、2次モーメント(分散・共分散)は高度に予測可能、という金融データの著しい性質です。ボラティリティが持続する(今日荒れた市場は明日も荒れやすい)ことは、GARCH以来の膨大な実証で確立しています。そして最小分散型のwは Σだけの関数 でした(第5回)。つまり「wを予測する」と宣言した瞬間、問題全体が「予測できない側」から「予測できる側」へ丸ごと引っ越すのです。
続き(本文 約2,400字)はログインして unlock すると読めます。
収録内容
- 実データ: wは「遅い変数」である
- 既存研究の3つの形
- 第5回の結果を、この枠組みで読み直す
- 3つのアイデアが1点に収束する