予測が効くのは「条件が揃ったとき」だけ — レジームとESTAR【通貨バスケットの数学 #8】
Ember 編集部 ・ 2026-07-31 ・ 約4分 ・ finance
本記事は情報提供・教育を目的としたものであり、特定の金融商品の取得・売買を推奨する投資助言ではありません。投資判断はご自身の責任で行ってください。
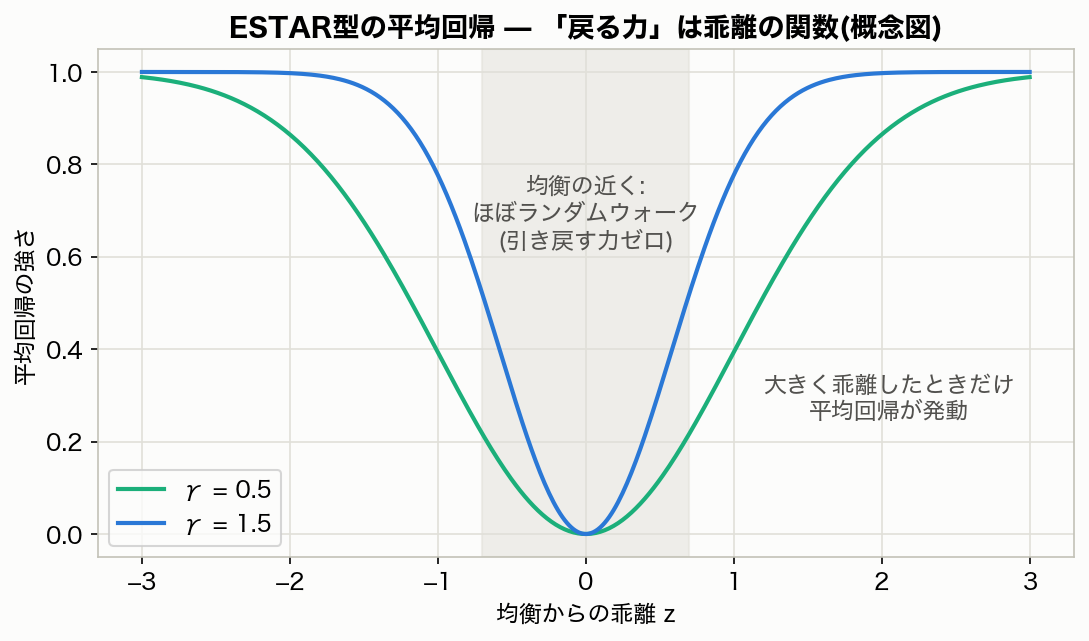
前回、「いつでも効く」予測可能性は線形の重み替えでは±0.05しか取れないことを見ました。今回の問いはこうです。 「全期間の自己相関ではなく、 特定の条件付き状態においてだけ 予測が有効になるようなウェイトwの推定、という問題設定はどうか?」 先に言ってしまうと、この問題設定は本丸を突いています。Meese & Rogoff (1983) が「為替レートはランダムウォークに勝てない」と示して以来40年、 無条件の為替予測は敗北し続け、生き残った予測可能性はほぼすべて「条件付き」の形で発見されてきた からです。金利差の符号で切り替えるドルキャリー(第4回)も条件付き。今回紹介するPPPへの回帰も条件付き。この歴史のパターンを知っていると、探すべき場所と、探してはいけない場所が見えてきます。
続き(本文 約2,500字)はログインして unlock すると読めます。
収録内容
- 教科書例: 均衡の近くでは死んでいて、遠くでだけ生きている
- ファクターの効き方も、レジームで切り替わる
- 前回の道具を条件付きに拡張する
- 警告: 分岐の庭が爆発する
- この回の位置