機械学習で「予測できる座標」を探す — MACEと、スヌーピング製造機【通貨バスケットの数学 #10】
Ember 編集部 ・ 2026-07-31 ・ 約4分 ・ finance
本記事は情報提供・教育を目的としたものであり、特定の金融商品の取得・売買を推奨する投資助言ではありません。投資判断はご自身の責任で行ってください。
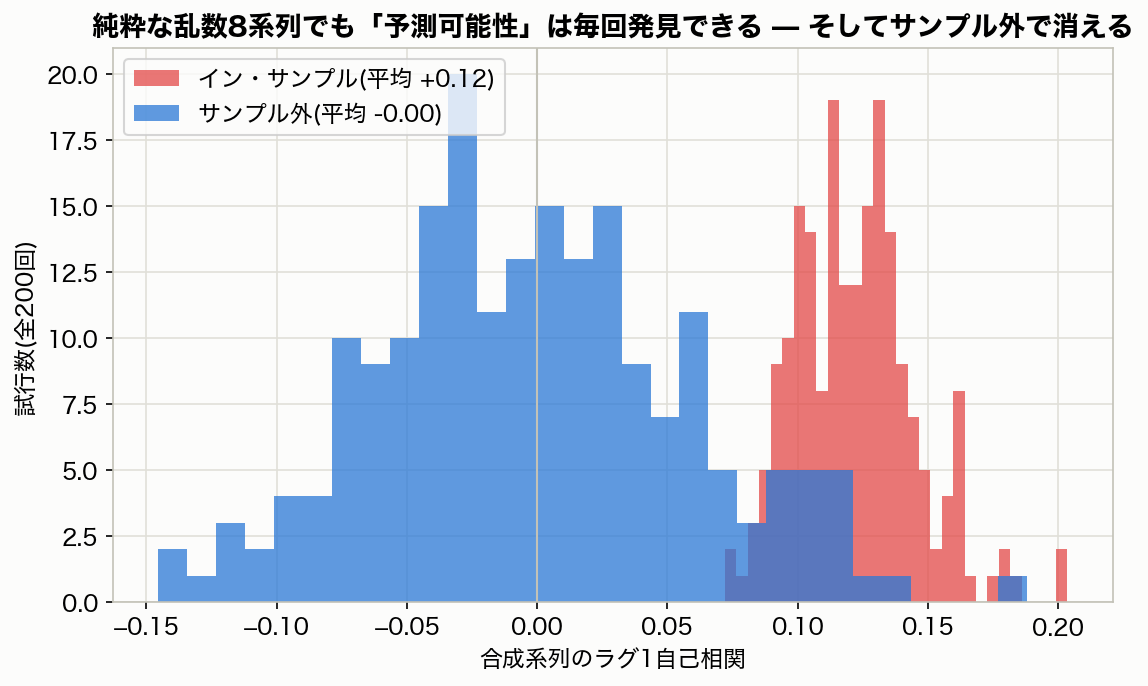
発展編の到達点です。ここまでの道具を全部並べると、自然に一つの構想が浮かびます。 「合成系列 wᵀr の 予測可能性そのもの を目的関数にして、ウェイトwと予測器fを 同時に 機械学習で推定できないか。ボラの水準予測でもリターン予測でもなく、『予測が効く座標』を学習で探すのだ」 この構想、ほぼその名前のままの論文が2023年に出ています。Goulet Coulombe & Göbel の MACE(Maximally Machine learnable portfolios) 。片側にランダムフォレスト(予測器f)、もう片側に制約付きリッジ回帰(ウェイトw)を置いて、交互に最適化する——「fを固定すればwの更新は固有値問題(第7回の道具)、wを固定すればfの学習はただの教師あり学習」という綺麗な構造です。第7回のBox Tiao(fが自己回帰・線形)、Lo & MacKinlay (1997) の最大予測可能ポートフォリオ(fが線形回帰)、そしてMACE(fが任意のML)——同じ問題の、道具だけが強くなっていく系譜です。 しかし今回の主役は、このエレガントな枠組みではありません。 この枠組みが最も強力な「幻覚製造機」になりうる ことを、乱数実験で実演することです。連載でいちばん重要な図を出します。
続き(本文 約2,200字)はログインして unlock すると読めます。
収録内容
- MACEの構造(3行で)
- 実演: 乱数から「予測可能性」を製造する
- 最低限のプロトコル4点
- この回の位置